Finanças e viagens
3 melhores cartões para viagem internacional em 2026
O melhor cartão para viagem internacional em 2026 é o ARQ (antigo DolarApp), na seleção editorial deste especial: reúne saldo em dólar e euro digitais e oferece crédito Prestige separado, sujeito a garantia e assinatura. Não é uma conclusão de teste independente nem uma promessa de menor custo.
Comparamos os 3 melhores cartões para viagem internacional: ARQ, OKX Pay + OKX Card e Wise. A escolha muda com impostos, modalidade do cartão e recebimentos. Há links de indicação; veja Como avaliamos e as ressalvas para residentes brasileiros.
Comparativo rápido
Toque no serviço para ir à análise.
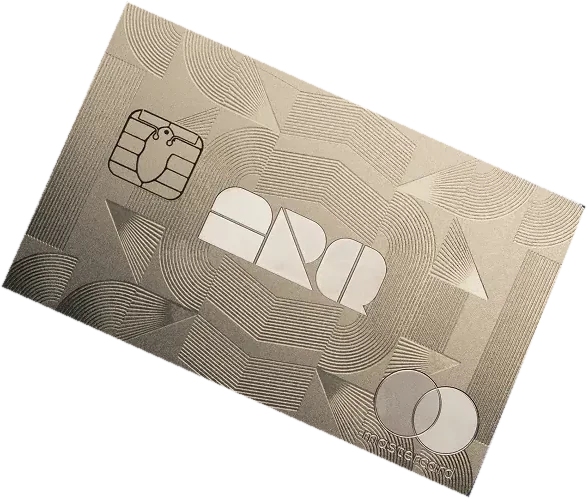 ARQ (antigo DolarApp)Melhor geralEstrutura do saldo: Dólar e euro digitais: USDc e EURc · Modalidade de gastos: Mastercard limitado ao saldo; Prestige é crédito garantido · Perfil indicado: Concentrar uso global e recursos adicionais
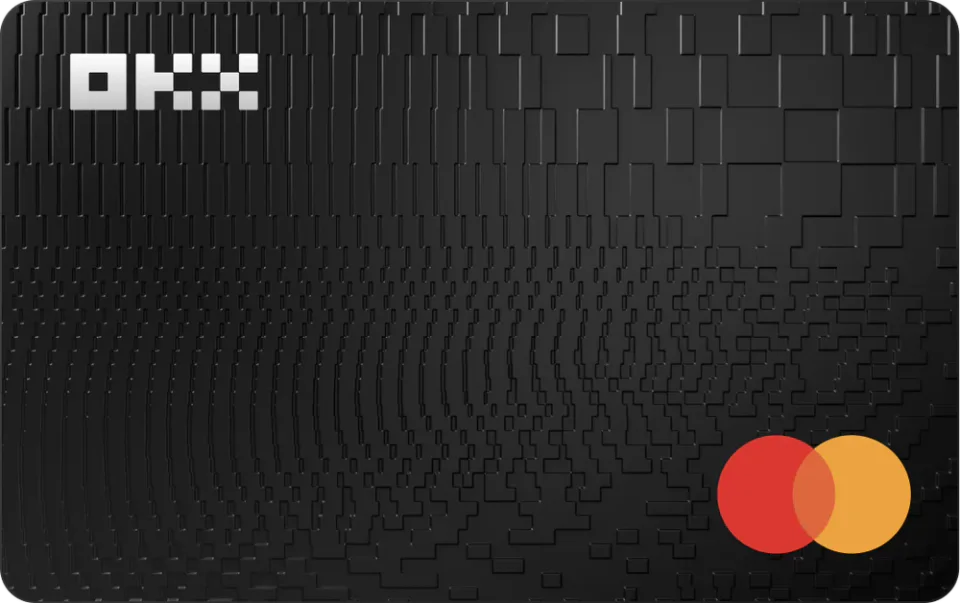 OKX Pay + OKX CardPara quem usa stablecoinsEstrutura do saldo: Stablecoins no Pay, com infraestrutura X Layer · Modalidade de gastos: Pré-pago Mastercard, abastecido pelo Pay · Perfil indicado: Usar stablecoins com controle de acesso e redes
 WiseRecebimentos e multimoedaEstrutura do saldo: Conta multimoeda, não stablecoin · Modalidade de gastos: Cartão de débito Visa · Perfil indicado: Receber do exterior e administrar moedas/PJ elegível
Melhor cartão para viagem internacional: ranking editorial
Posição 1:ARQ (antigo DolarApp)
USDc e EURc; crédito Prestige separado e garantido
ARQ reúne dólar e euro digitais, pagamentos globais e crédito Prestige separado, justificando a primeira posição editorial. O Mastercard comum exige saldo; o Prestige usa patrimônio como garantia. Na App Store brasileira, há elogios ao uso diário e queixas sobre cadastro e suporte. Diferentemente da OKX, a proposta inclui investimentos e remessas bancárias. Serve ao viajante que entende ativos virtuais, não a quem procura depósito bancário protegido pelo FGC. Assinaturas e conversões têm custos próprios.
- Estrutura do saldo
- Dólar e euro digitais: USDc e EURc
- Modalidade de gastos
- Mastercard limitado ao saldo; Prestige é crédito garantido
- Perfil indicado
- Concentrar uso global e recursos adicionais
Pontos fortes
- Saldo em USDc e EURc para gastos globais
- Dados de conta para recebimentos dos EUA e Europa
- Prestige oferece crédito garantido pelo portfólio, não apenas uso do saldo
Pontos de atenção
- Prestige pode bloquear e liquidar ativos dados em garantia
- Relatos de dificuldades em KYC e atendimento merecem atenção antes da viagem
- USDG não aparece entre os ativos de transferência cripto documentados
Posição 2:OKX Pay + OKX Card
Pay na X Layer; cartão pré-pago Mastercard para o Brasil
OKX Pay + OKX Card integra uma carteira de autocustódia a um instrumento pré-pago Mastercard, conforme o adendo brasileiro. O Pay movimenta USDC, USDT e USDG na X Layer; cashback depende do USDG e do nível elegível. Na App Store brasileira, aparecem elogios à facilidade e críticas a falhas do aplicativo, não apenas ao cartão. É opção para quem conhece cripto, diferente da conta multimoeda Wise. Não oferece o crédito patrimonial Prestige nem dispensa verificação.
- Estrutura do saldo
- Stablecoins no Pay, com infraestrutura X Layer
- Modalidade de gastos
- Pré-pago Mastercard, abastecido pelo Pay
- Perfil indicado
- Usar stablecoins com controle de acesso e redes
Pontos fortes
- Contrato brasileiro identifica Pay como serviço de autocustódia
- Pay envia e recebe USDC, USDT e USDG na X Layer
- Cashback regular divulgado para compras elegíveis liquidadas em USDG
Pontos de atenção
- Passkeys e recuperação de acesso exigem cuidado do titular
- Custo da rota Pix até o ativo gastável precisa de cotação no app
- Cartão físico e saques dependem de liberação e condições regionais
Posição 3:Wise
Débito Visa, 40+ moedas e oferta empresarial brasileira
Wise mantém mais de 40 moedas e oferece cartão de débito Visa, sem transformar o saldo comum em stablecoin. Destaca-se por dados locais para receber e pela Wise Empresas disponível no Brasil. Na App Store brasileira, convivem elogios à praticidade e relatos de atrasos em remessas. Ao contrário da OKX, não requer administrar redes cripto. Serve a recebimentos e viagens multimoeda; não equivale ao crédito Prestige. IOF e tarifas variam por operação, e Rende+ envolve investimento.
- Estrutura do saldo
- Conta multimoeda, não stablecoin
- Modalidade de gastos
- Cartão de débito Visa
- Perfil indicado
- Receber do exterior e administrar moedas/PJ elegível
Pontos fortes
- Dados de conta e métodos locais para receber em moedas estrangeiras
- Wise Empresas disponível para CNPJ brasileiro elegível
- Saldo multimoeda sem administração de endereços blockchain
Pontos de atenção
- Conversão de BRL para saldo estrangeiro comum informa IOF de 3,5%
- Conversão inteligente não usa automaticamente BRL para cobrir compra estrangeira
- Rende+ não é simples saldo em dólar nem tem retorno garantido
Como escolher o melhor cartão para viagem internacional
Escolher o melhor cartão para viagem internacional começa pela origem do dinheiro. Quem recebe salário em dólar tem uma necessidade diferente de quem compra moeda com reais antes de viajar. Para identificar o melhor cartão para viagem internacional, compare o caminho inteiro: depósito, conversão, imposto aplicável, pagamento, eventual saque e volta do saldo. Anuidade zero, isoladamente, não descreve o custo de uma conta internacional.
Os melhores cartões para viagem internacional deste especial têm estruturas distintas. ARQ e OKX usam ativos virtuais; Wise administra saldos multimoeda e oferece um produto de investimento separado. Nenhuma dessas descrições elimina risco, autoriza presumir cobertura do FGC ou comprova vantagem em qualquer cotação. Nosso recorte é editorial e comercialmente transparente: há indicação remunerável, não ensaio financeiro independente.
Melhor cartão internacional para concentrar recursos: ARQ
ARQ é a escolha editorial para reunir saldo digital, remessas e a possibilidade de crédito com garantia. O melhor cartão para viagem internacional, nesse perfil, não exige aderir ao Prestige: comece distinguindo conta gratuita, cartão global e assinatura paga. Só considere crédito após entender garantia, cobrança e risco de liquidação.
Melhor cartão para usar no exterior com cripto: OKX
OKX Pay + OKX Card atende quem já entende stablecoins e quer gastá-las. Para esse viajante, o melhor cartão para viagem internacional exige conferir ativo gastável, rede, passkey e custo da carga. Não movimente patrimônio ou negocie mais apenas para buscar um nível de recompensa superior.
Melhor conta internacional para receber e usar moedas: Wise
Wise atende quem prefere dados bancários locais e uma conta em várias moedas, inclusive empresas brasileiras elegíveis. Aqui, o melhor cartão para viagem internacional pode ser o que simplifica recebimentos, não o que anuncia maior cashback. Conta pessoal e conta PJ internacional têm condições e custos de ativação diferentes.
Qual é o melhor cartão para viagem internacional em 2026?
ARQ é o melhor cartão para viagem internacional na seleção editorial do O Comparador em 2026, pela combinação de conta digital global e crédito Prestige opcional. OKX vem depois para uso de stablecoins; Wise, para multimoeda e recebimentos. A ordem não certifica menor preço, segurança absoluta ou aprovação de crédito.
A escolha do melhor cartão para viagem internacional entre DolarApp ou Wise começa pelo saldo. A plataforma ARQ Finance, antes DolarApp, adotou a marca ARQ em março de 2026; o anúncio oficial e a cobertura do Melhores Cartões confirmam a mudança. USDc é a nomenclatura usada pela ARQ. Não tratamos automaticamente esse registro interno como um token USDC transferível em qualquer rede. No envio e no recebimento, a ajuda lista USDc em Ethereum ou Polygon e USDT em Ethereum, Tron ou Polygon. Não há comprovação equivalente de USDG nessas instruções.
O melhor cartão para viagem internacional também precisa respeitar a diferença entre os cartões ARQ. O global utiliza USDc/EURc; o local usa BRL e a própria empresa informa IOF de 3,5% quando utilizado no exterior. A documentação descreve o cartão comum tanto como pré-pago quanto como crédito garantido pelo saldo, com desconto imediato. Isso não é a linha rotativa Prestige, cuja garantia considera ativos em Render e Investir.
Prestige inclui cartão metálico e assinatura; avaliar o melhor cartão para viagem internacional exige contabilizar ambos. A página consultada informa opção brasileira de US$19,99 mensais e assinatura anual de US$199,99; outras partes mantêm exemplos de reembolso baseados no anual. Por isso, não prometemos isenção integral de qualquer contratação mensal. O texto também indica financiamento de 0,8% ao mês para USDc/EURc no Brasil, quando há saldo financiado. Custos, acesso e garantias devem ser conferidos no contrato individual antes da adesão.
Para escolher o melhor cartão para viagem internacional com crédito, não basta ver a bandeira. A ARQ pode restringir a retirada de garantias e liquidá-las nas situações contratuais. Ações e ETFs podem cair, assim como variar o limite disponível. O conteúdo não recomenda esse investimento ou o uso de alavancagem. A integração é uma característica do serviço, não motivo para investir apenas para liberar um cartão.
Fonte: ARQ: condições do Prestige, Brasil e demais regiões identificadas
Cartão cripto paga IOF? Melhor cartão para viagem internacional não é promessa fiscal
A procura pelo melhor cartão para viagem internacional sem IOF ou cartão com IOF zero exige separar publicidade, operação e lei. Em 26/10/2026, ARQ e OKX divulgam ausência de IOF em rotas específicas de saldo digital e gasto global. A Resolução BCB 521 inclui determinadas operações com ativos virtuais no mercado de câmbio, mas seu enquadramento regulatório não estabelece automaticamente fato gerador e alíquota do imposto.
O melhor cartão para viagem internacional não pode ser escolhido supondo que uma chamada comercial resolve a tributação. Consultamos o texto primário da BCB 521 e o Decreto 6.306, além da comunicação da Fazenda/Receita sobre a DeCripto. Esta última distingue a obrigação de informar da existência de tributo devido. Notícias sobre proposta de cobrança não equivalem a uma norma aprovada. Não afirmamos uma isenção jurídica geral para stablecoins.
Para comparar o melhor cartão para viagem internacional sem misturar impostos, observe as informações da ajuda brasileira da Wise: 3,5% na conversão de BRL para moeda estrangeira em saldo comum, 1,1% na remessa para investimento Rende+ e 0,38% na conversão de outra moeda para BRL. São operações diferentes. O IOF cartão de crédito internacional não deve ser transportado mecanicamente para toda compra de um cartão de débito internacional. Na Wise, o imposto dessa rota é cobrado na conversão, não novamente só por gastar o saldo.
Quem procura o melhor cartão para viagem internacional deve comparar a natureza do serviço. No Brasil, o cartão OKX é um cartão pré-pago internacional Mastercard no adendo específico do Brasil, ainda que a maquininha brasileira peça a função crédito. Não há aí empréstimo rotativo equivalente ao Prestige. Já o cartão Wise é de débito Visa para a oferta brasileira pesquisada. A arte e as regras de outro país não bastam para identificar o produto emitido ao residente brasileiro.
O melhor cartão de débito internacional para um perfil pode deixar de ser adequado a outro. Wise usa câmbio comercial mais tarifa explícita; a ARQ divulga taxa de conversão de 0,5% para sua rota global, mas a cotação final é a do aplicativo. OKX precisa ser comparada desde o Pix e a aquisição de stablecoin até o ativo liquidado. Uma taxa zero no pagamento não comprova custo zero na carga, na conversão ou na rede.
Na avaliação do melhor cartão para viagem internacional, não apresentamos stablecoins como depósito bancário: não têm proteção do FGC. Há riscos de descolamento da paridade, emissor, reservas, custódia, acesso e rede. A ARQ informa prestadores distintos para serviços locais, ativos virtuais e investimentos. O adendo brasileiro da OKX descreve Pay como autocustódia da OKX Technology Inc., com interface da OKX Brasil, que declara não acessar os fundos. Passkeys e recuperação merecem atenção; isso difere de saldo custodial da exchange.
Simulação de US$1.000: qual melhor cartão internacional pelo custo?
Não apuramos um vencedor por preço. O melhor cartão para viagem internacional não pode ser proclamado com cotações ocultas ou de mercados diferentes. Valores consultados em 26/10/2026, às 03h05 de Brasília: o endpoint público de câmbio da Wise mostrou referência de 4,9775 BRL por USD. Usamos essa mesma base para um cenário de compra de US$1.000, sem realizar carga, compra ou investimento.
Para quem compara o melhor cartão para viagem internacional, o cálculo por script Decimal produz base de R$4.977,50. Sobre essa referência, 0,5% representa R$24,89; 3,5%, R$174,21; e 1,1%, R$54,75, após arredondamento. São parcelas ilustrativas, não preços finais nem comparação executável dos provedores. A diferença aritmética entre os dois percentuais de IOF equivale a R$119,46 nessa base, antes de tarifas e sem tornar os produtos equivalentes.
Para a ARQ Standard, a rota examinada é Pix, conversão para USDc e compra em USD. A parcela ilustrativa de 0,5% vem da documentação, mas falta a cotação individual contemporânea de compra do ativo. No Prestige, some a assinatura aplicável e considere separadamente crédito, garantia e eventual financiamento. O melhor cartão para viagem internacional de quem gasta pouco não se torna gratuito por causa de um desconto que exige gastos maiores.
Na busca pelo melhor cartão para viagem internacional com stablecoins, examinamos para a OKX Pix, aquisição de stablecoin, disponibilização no Pay e compra em USD, com USDG para benefícios quando elegível. O book público de USDT/BRL não é uma cotação de USDG no Pay, e por isso não o usamos para inventar o custo dessa rota. Pode haver diferença entre preços de execução, spread, negociação, conversão e rede. Não descontamos cashback nem rendimento prometido do dinheiro necessário para pagar a compra.
Para Wise comum, a rota é BRL para saldo USD e pagamento em USD: ao imposto informado de 3,5%, acrescenta-se a tarifa da cotação. Rende+ exige uma linha separada, com investimento em USD, IOF informado de 1,1% e seus custos e riscos. O melhor cartão para viagem internacional não deve incentivar a ativação de investimento só para perseguir imposto menor. Capital e crescimento não são garantidos.
Para analisar o melhor cartão para viagem internacional sob hipóteses comuns, use a fórmula de cenário C = 1.000 × r × (1 + s) × (1 + t) + f, onde r é o câmbio de referência, s é o acréscimo proporcional modelado, t é o imposto assumido e f reúne parcelas fixas. Essa convenção didática não substitui a base tributável ou o cálculo próprio de cada fornecedor. Para uma comparação final válida, recolha o valor em reais exigido por cada aplicativo para entregar os mesmos US$1.000 no mesmo instante e na mesma rota.
Os melhores cartões para viagem internacional devem ser comparados antes de uma transação, não pela expectativa de rendimento posterior. Saques, envio de cartão e assinatura ficam destacados da compra em dólar. Cashback depende de ativo, categoria elegível, teto e plano; rendimento depende do programa ou investimento. Por isso, essas receitas incertas não reduzem o custo bruto mostrado na nossa simulação parametrizada.
Fonte: Wise: referência pública de câmbio, não cotação final de transferência
O que dizem os usuários: melhor cartão para viagem internacional e uso real
Na consulta de 26/10/2026, o Reclame Aqui mostrava reputação Boa para ARQ e Wise, e Ótima para OKX, no período de abril a setembro. Há relatos de bloqueios, dificuldades de cadastro, atrasos ou contestação. Também há respostas das empresas e indicadores positivos de resolução. O melhor cartão para viagem internacional não deve ser definido por uma denúncia isolada, nem por uma média sem conhecer o universo avaliado.
Na pesquisa do melhor cartão para viagem internacional, a App Store brasileira consultada mostrou que os três aplicativos tinham avaliações positivas de facilidade ou uso cotidiano, ao lado de críticas sobre acesso, falhas técnicas e atendimento. As amostras visíveis são pequenas e incluem relatos antigos. Além disso, a nota da OKX agrega exchange e outros recursos, não apenas Pay e Card. Não transformamos essa leitura em taxa de falha, diagnóstico de fraude ou nota própria do serviço financeiro.
Antes de viajar, o melhor cartão para viagem internacional precisa estar acessível com o seu telefone, documento e mecanismo de recuperação. Ative verificações de segurança e saiba onde estão os canais oficiais. Não dependa de uma única forma de pagamento, nem entregue acesso a quem promete desbloqueio ou retorno garantido. Um atendimento pendente deve ser resolvido pelos canais da empresa e pela ouvidoria aplicável, sem exposição pública de dados sensíveis.
Para escolher o melhor cartão para viagem internacional e receber dinheiro do exterior, Wise oferece dados de conta em diversas moedas e métodos locais, mas wire e Swift podem ter tarifa. A oferta brasileira para empresas existe: Wise Business cobra uma ativação única de R$250 na tabela consultada e exige CNPJ elegível e verificação. Isso não significa que todos os recursos oferecidos no Espaço Econômico Europeu estejam disponíveis aqui. Use a página brasileira, não apenas uma tradução em português de uma oferta europeia.
Ao avaliar o melhor cartão para viagem internacional, considere que uma conta internacional sem anuidade ainda pode cobrar por conversão, recebimento ou saque. Na tabela atual da Wise para o Brasil, há 1 retirada gratuita por mês e R$20 por retirada seguinte, além do custo eventual do operador do caixa. Não repetimos a regra antiga de duas retiradas e percentual sobre um limite. Na ARQ, os saques não metálicos têm taxa de 1%, com franquias nos planos pagos; metal Prestige cobra 3%.
O melhor cartão para viagem internacional também depende do acesso ao físico. A página brasileira da OKX mantém solicitação do virtual e lista do físico; a ajuda de setembro informa saque apenas com físico, com tarifa e limite exibidos no app, sujeitos à região. Não prometemos entrega ou saque liberado a todo brasileiro. A comparação ampliada abaixo organiza esses limites junto de moedas, rendimento e cashback para orientar uma escolha informada.
Fonte: Wise: tabela vigente de preços do cartão para residentes no Brasil
Antes de contratar ou viajar
- Confirme residência brasileira, elegibilidade, aprovação cadastral e o plano exibido no aplicativo.
- Separe cartão global, local, pré-pago, débito e crédito garantido; confira como o hotel ou a locadora aceita a garantia.
- Ao escolher o melhor cartão para viagem internacional, compare o total em BRL para o mesmo valor líquido estrangeiro, com IOF, conversão, rede, emissão e assinatura separados.
- Confira ativo e rede nas duas pontas antes de uma transferência cripto; não presuma suporte a USDG, USDT ou USDC.
- Verifique passkeys, recuperação, bloqueio do cartão e canais oficiais; guarde uma forma alternativa de pagamento.
- Revalide tarifas, entrega do físico, elegibilidade e condições do plano para escolher o melhor cartão para viagem internacional antes de contratar.
Entre os melhores cartões para viagem internacional deste especial, ARQ ocupa a primeira posição editorial pela integração de recursos. OKX atende ao uso de stablecoins; Wise se destaca em multimoeda e recebimentos. A escolha do melhor cartão para viagem internacional continua vinculada à rota, às condições brasileiras e à tolerância a riscos, sem promessa de economia universal.
Comparação ampliada: qual o melhor cartão para viagem internacional?
Condições para residentes no Brasil. Deslize a tabela ou use o teclado para ver cada serviço.
| Critério | ARQ | OKX Pay + Card | Wise |
|---|---|---|---|
| Tipo de conta | Ativos virtuais; conta local separada | Pay: autocustódia; separado da exchange | Multimoeda; Rende+ separado |
| Moedas e saldos | USDc/EURc e BRL local | USDC, USDT e USDG | 40+ moedas, conforme recurso |
| Carga e velocidade | Pix; prazo sujeito a processamento | Pix→ativo→Pay; prazo variável | Pix/TED; conversão tem prazo próprio |
| IOF vigente na rota | Global: sem IOF declarado; local/exterior: 3, 5% | Sem IOF declarado na rota digital | BRL→saldo: 3, 5%; →Rende+: 1, 1%; moeda→BRL: 0, 38% |
| Conversão e spread | 0, 5% divulgado; quote individual no app | Pagamento sem taxa declarado; carga exige quote | Câmbio comercial + tarifa variável |
| Cartão e bandeira | Mastercard com saldo; Prestige: crédito garantido | Pré-pago Mastercard, conforme adendo Brasil | Débito Visa, oferta Brasil |
| Apple Pay / Google Pay | Ambos compatíveis | Ambos compatíveis | Ambos compatíveis |
| Físico e digital | Global físico/virtual; arte: Prestige pago | Virtual; físico sujeito a liberação | Físico/digital; arte: digital |
| Saques | Comum: 1%; franquias por plano; metal: 3% | Físico; tarifa/limite regional no app | 1 grátis/mês; seguintes: R$20; taxa do ATM à parte |
| Cashback | Prestige: 2% até 500 USDc/mês; 0, 5% depois | Regular: 2%USDG; máximo US$30/mês; sujeito a elegibilidade | Cashback geral não comprovado |
| Rendimento | Conta separada: Standard 2%; Premium 3, 5%; Prestige 4, 5% até 2.000 USDc/3, 5% acima; discricionário | USDG: regular 4% anual até US$10 mil; 3, 5% acima; sujeito a termos | Rende+: fundosUSD/EUR/GBP; Wise Assets/Genial; capital em risco |
| USDT / USDC / USDG e redes | USDc: Ethereum/Polygon; USDT: estas+Tron; USDG não confirmado; USDc≠USDC presumido | Pay: os 3 na X Layer; conferir redes de origem | Não recebe diretamente esses tokens |
| Custódia e recuperação | Intermediação; pode haver custódia externa | Autocustódia; passkey e recuperação exigem cuidado | Segregação conforme entidade; não presumir FGC |
| Receber do exterior | Dados EUA/Europa; tarifas por método/plano | Stablecoins; não substitui todos os dados bancários | Dados para 23 moedas; local/wire/Swift: condições distintas |
| PJ / Wise Business | Oferta PJ Brasil não homologada aqui | Oferta de conta PJ não homologada aqui | Business Brasil: CNPJ elegível; ativaçãoR$250; verificação |
| Regulação e segurança | PSAV em transição; local: Atlas; investir: Oslo; ver guia | Pay: OKXTechnologyInc; adendoBR; emissora: Monavate | Oferta Brasil declara autorização BCB; Rende+ separado |
| Melhor para | Recursos globais e crédito opcional | Usuário que entende stablecoins/redes/acesso | Recebimentos, multimoeda, PJ elegível |
| Custo US$1.000, mesma base | R$24, 89: parcela modelada 0, 5%; não total do dia | Sem quote final comparável; total não apurado | IOF modelado: R$174, 21 comum/R$54, 75 Rende+; não total |
Fontes e condições consultadas
- ARQ: rebrand
- ARQ: depósitos cripto
- ARQ: saques cripto
- ARQ: global e local
- ARQ: crédito Prestige
- ARQ: rendimentos USDc
- OKX: adendo Brasil
- OKX: ativos e recuperação
- OKX: recompensas
- OKX: cartão Brasil
- OKX: saques
- Wise: cartão Brasil
- Wise: recebimentos
- Wise: preços Empresas
- Wise: Empresas Brasil
- Wise: Rende+
- Fazenda/Receita: DeCripto
- Legislação: IOF
- Reclame Aqui: ARQ
- Reclame Aqui: OKX
- Reclame Aqui: Wise
FAQ
Perguntas frequentes
Perguntas editoriais sobre o melhor cartão para viagem internacional, respondidas com base nas fontes consultadas. Não são apresentadas como PAA do Google.
Quais são os 3 melhores cartões para viagem internacional em 2026?
Os 3 escolhidos são ARQ, OKX Pay + OKX Card e Wise, nessa ordem editorial. ARQ reúne recursos globais; OKX integra stablecoins; Wise facilita multimoeda e recebimentos. A seleção tem links de indicação e não certifica menor custo universal.
Qual é o melhor cartão para viagem internacional em 2026?
ARQ é o primeiro deste especial, por combinar saldo digital e crédito Prestige opcional. Entre os 3, a escolha editorial não elimina custos ou riscos: Prestige exige assinatura e garantia, e o cartão comum funciona com saldo disponível.
Cartão cripto paga IOF ou existe cartão com IOF zero?
ARQ e OKX anunciam ausência de IOF em rotas digitais específicas consultadas em 26/10/2026. Isso não prova isenção geral: enquadramento cambial, imposto e cobrança do provedor são questões distintas. Wise informa 3,5% para conversão de BRL ao saldo comum.
DolarApp mudou de nome e ARQ ou Wise é melhor?
DolarApp virou ARQ em março de 2026. ARQ usa USDc/EURc e oferece recursos de crédito separado; Wise mantém mais de 40 moedas e oferta empresarial brasileira. A diferença importante é estrutura e uso, não apenas o nome.
Posso transferir USDT, USDC e USDG para esses cartões?
No Pay, a ajuda lista os 3 ativos na X Layer. ARQ documenta USDc e USDT, com redes específicas; não confirmamos USDG nem equivalência irrestrita de USDc a USDC. Wise não é carteira de stablecoins para receber esses tokens.
Como receber pagamento do exterior na Wise e usar Wise Business no Brasil?
Wise disponibiliza dados de conta para métodos e moedas elegíveis, com tarifas diferentes para recebimentos locais e Swift. Wise Business aceita empresas brasileiras elegíveis, mediante CNPJ e verificação; a ativação indicada é de R$250, sem presumir recursos da oferta europeia.
Qual é o melhor cartão de débito internacional para saques?
Wise informa 1 retirada gratuita por mês para residentes brasileiros e R$20 nas seguintes, mais eventual tarifa do caixa. ARQ varia por plano; OKX exige físico e condições regionais. O melhor cartão para viagem internacional depende do uso efetivo.
Rende+ e cashback tornam o cartão para viagem internacional gratuito?
Não, recompensas e investimentos não apagam automaticamente o custo da carga. Rende+ tem capital em risco; cashback OKX exige USDG e elegibilidade. Em 26/10/2026, mantivemos esses benefícios separados das tarifas, sem prometer rendimento ou custo líquido garantido.
Continue comparando
 10 melhores power banks em 202610 modelos comparados
 10 melhores fones Bluetooth em 202610 modelos comparados
 10 melhores fones in-ear em 202610 modelos comparados
 10 melhores câmeras de ação em 202610 modelos comparados
 10 melhores câmeras digitais em 202610 modelos comparados
 Melhor Celular 202610 modelos comparados